2026年7至8月间配讯网,存款市场爆发了急剧分化的揽储竞争。
工农中建四大国有行在时隔近一年后,重新上架了5年期大额存单。
产品设置了20万元起存门槛,最高年化利率为1.6%。
此类大额存单投放市场后,短时间内额度即被抢购一空,有银行工作人员称额度“可能1分钟甚至30秒就抢完了”。
大行掉头重新发行高息长期存单,直接对地方中小银行产生了极强的资金虹吸效应。
贴钱抢资金与息差红线:地方小银行的艰难倒逼
受大行产品冲击,湖北、广东等多地县域农商行和村镇银行被迫上调中长期存款利率自保。
湖北枣阳农商行上调多款存款产品利率,3年期定存最高上调20个基点至1.75%。
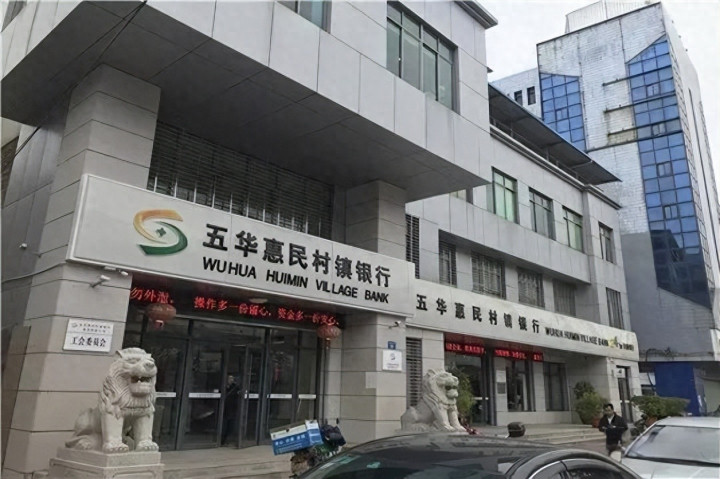
广东五华惠民村镇银行的3年期定存利率从1.25%上调至1.58%,上调幅度达33个基点。
这类区域性利率上浮,背后是全行业盈利承压的现实。
国家金融监管总局数据显示,2026年一季度商业银行整体净息差降至1.40%,续创历史新低。
大型商业银行净息差更是低至1.29%,已跌破安全经营基准线。
中小银行资金来源高度依赖本地居民存款,一旦资金流向安全性更强的国有行,其放贷业务就难以开展。
对于中小银行而言,3年期存款利率上调30多个基点后,叠加网点与运营成本,综合资金成本将突破2%。

而当前新发企业贷款利率已降至3%左右。
扣除坏账与税费开销后,放贷几乎毫无利润空间。
中小银行此时加息揽储,等同于亏损贴钱抢资金。
资金分配与避险规则:看懂存款分化后的安全逻辑
面对利息分化,储户在选择产品时需要区分两类银行的实际差异。
实盘股票配资网国有行的5年期大额存单支持行内转让,具备更强的流动性;而中小银行的普通定期存款无法转让,若提前支取只能按活期计息,资金损耗风险更高。
同时,依据《存款保险条例》,存款保险实行限额偿付,最高偿付限额为人民币50万元。
对于资金量较大的储户,建议将资金分散存放在多家银行,以确保本息安全。
元股证券:ygzq.hk
从中长期趋势看,全面加息缺乏基础,监管部门也会持续约束无序的高息揽储行为。
中小银行阶段性的利率上浮很难长期延续。
这场存款分化是银行业加速洗牌的前奏。
由于体量与成本劣势,无法依靠利率内卷的中小银行,唯有深耕本地差异化服务才能生存。
后续部分实力薄弱的县域及村镇金融机构配讯网,大概率将迎来兼并与整合。
元股证券股票配资移动端提示:本文来自互联网,不代表本网站观点。