炒股就看金麒麟分析师研报股票资讯,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:华泰证券研究所)
 股票投资配资元股证券:ygzq.hk
01宏观:贝森特干预债市 - 效果不明、后果堪忧
02A股策略:布局盈利与筹码的“配置差”
03图说研报 | 崛起的蛋白质“第三极”
04策略:资金负反馈压力如何?
05 快递:低位布局旺季行情
06保险资产负债监管进入新阶段
]article_adlist-->
01 宏观:贝森特干预债市 - 效果不明、后果堪忧
]article_adlist-->
-点击图片查阅全文-
本文综合分析美国宏观调控部门近期的一系列操作,以及在美联储“换帅验证期”公信力受到质疑、近期财政和货币政策操作底层逻辑的矛盾和两部门“协调失灵”的潜在风险下,讨论本次干预对美债、美元、美元资产、及宏观资产配置的启示。我们认为,如果美国财政和货币政策不能尽快重塑政策公信力并建立有效内部及对外沟通,则美元资产、尤其是美元和美债的内在价值可能进一步被侵蚀,且债市的波动率或将上升。
]article_adlist-->
研报《贝森特干预债市:效果不明、后果堪忧》2026年8月25日
易峘 分析师 S0570520100005 | AMH263
]article_adlist-->
02 A股策略:布局盈利与筹码的“配置差”
]article_adlist-->
-点击图片查阅全文-
当前A股或处于震荡再平衡阶段,前期强势方向的机构筹码尚未充分消化,制约主线继续扩张,但景气改善正向更多行业扩散,结构性机会仍有支撑。因此,配置上不宜继续追逐高拥挤品种,关注重点应转向具备“配置差”的细分方向。
]article_adlist-->
研报《布局盈利与筹码的“配置差”》2026年8月23日
何康 分析师 S0570520080004 | BRB318
王伟光 分析师 S0570523040001
闫萌 分析师 S0570525120001
]article_adlist-->
03 图说研报 | 崛起的蛋白质“第三极”
]article_adlist-->
-点击图片查阅全文-
]article_adlist-->
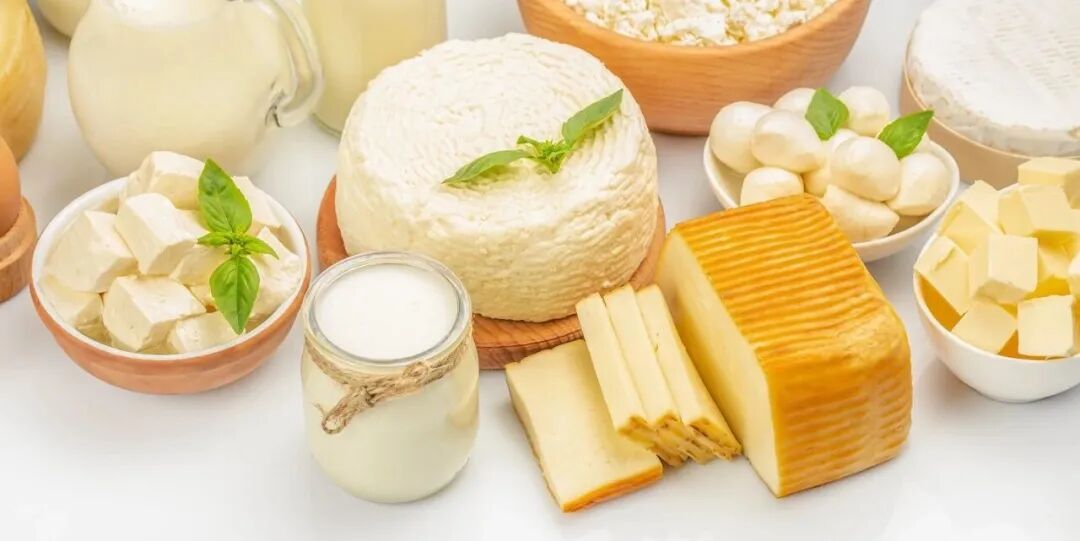
蛋白质摄入正从“够不够”转向“好不好、从哪里来”,传统畜牧业用地已达峰值,单一依赖动物蛋白的供给模式难以满足人口增长与消费升级带来的需求缺口。以酵母蛋白、真菌蛋白为代表的微生物蛋白正成为继动物蛋白与植物蛋白之后的“第三种来源”,其核心驱动力并非素食主义叙事,而是工业发酵的效率优势,微生物的生长速度是牲畜的数千倍,且产能可跨品类复用。中国依托全球最大的发酵产能/工程人才/完整的装备链、具备以规模换成本的结构性先发优势,在这一轮供给变革中具备独特的产业链位置;海外先行者已完成品类验证与消费者教育,中国企业正在尝试“效率驱动”路径。
研报《蛋白质的“第三极”:从乳清到微生物蛋白的产业跃迁》2026年8月8日
王可欣 分析师 S0570524020001 | BVO215
04 策略:资金负反馈压力如何?
-点击图片查阅全文-
]article_adlist-->
市场反弹进入后半程,资金面的核心矛盾正由增量资金推动转向存量资金能否承接潜在抛压。通常而言,系统性负反馈需要经历“市场回落—交易型资金同步降仓—配置资金减仓”的传导链条,但当前这一链条尚未形成。综合来看,当前更接近交易热度降温后的承接能力检验,而非系统性资金负反馈,后续重点观察融资流出是否加速、ETF是否转为持续净赎回,以及险资和年金是否由再平衡承接转向被动减仓。
研报《资金透视:资金负反馈压力如何?》2026年08月24日
何康 分析师 S0570520080004 | BRB318
王伟光 分析师 S0570523040001
闫萌 分析师 S0570525120001
05 快递:低位布局旺季行情
-点击图片查阅全文-
]article_adlist-->
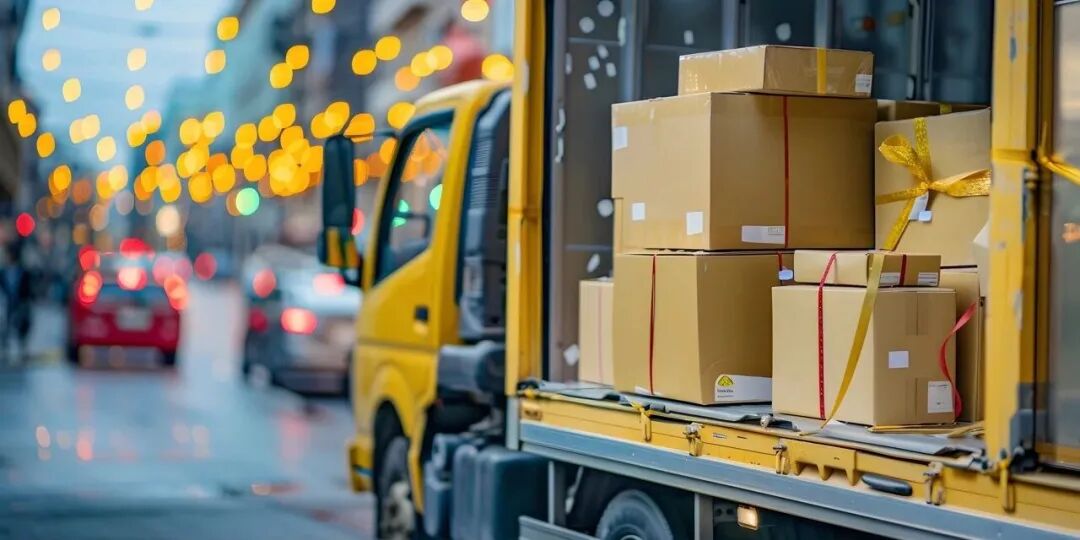
7月,电商淡季叠加国补高基数,线上与线下消费增速均放缓。但快递需求保持韧性,反内卷背景下价格延续同比改善。全国价格洼地河北8月初宣布涨价,行业高质量发展要求仍在,旺季价格上行预期有望成为板块催化。当前电商快递龙头仍处于低估值、低预期阶段,建议低位布局旺季。
研报《快递:低位布局旺季行情》2026年8月22日
沈晓峰 分析师 S0570516110001 | BCG366
林珊 分析师 S0570520080001 | BIR018
耿岱琳 分析师 S0570526070014 | BVZ964
06 保险资产负债监管进入新阶段
-点击图片查阅全文-
]article_adlist-->
金融监管总局正式发布《保险公司资产负债管理办法》(《办法》),代表保险业资产负债监管进入新阶段。相比于2018年以来发布的《保险资产负债管理监管暂行办法》和五项监管规则,《办法》系统完善了资产负债管理框架,在监管目标、治理结构、政策程序和定量指标等方面提出了更为严格且细致的要求,其中多项要求是首次出现。《办法》对于人身险公司利率风险对冲和负债成本覆盖提出明确量化要求,对于压力较大的公司给予3年过渡期。2023年以来,在实施保险新会计准则和利率走低的背景下,保险业尤其是人身险业面临一定资产负债匹配压力。2026年中小公司全面切换至新会计准则,此时发布新的资产负债监管规则正当其时,有助于行业全面提升资产负债管理能力,更好地应对低利率和新准则对行业带来的挑战。
研报《保险资产负债监管进入新阶段》2026年8月23日
李健 分析师 S0570521010001 | AWF297
于明汇 分析师 S0570526080001
]article_adlist-->
关注我们
]article_adlist-->
华泰证券研究所国内站(研究Portal)
https://inst.htsc.com/research
访问权限:国内机构客户
]article_adlist-->
华泰证券研究所海外站
https://intl.inst.htsc.com/research
访问权限:美国及中国香港金控机构客户
添加权限请联系您的华泰对口客户经理
]article_adlist-->
免责声明
▲向上滑动阅览
本公众号不是华泰证券股份有限公司(以下简称“华泰证券”)研究报告的发布平台,本公众号仅供华泰证券中国内地研究服务客户参考使用。其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,且若使用本公众号所载内容,务必寻求专业投资顾问的指导及解读。华泰证券不因任何订阅本公众号的行为而将订阅者视为华泰证券的客户。
本公众号转发、摘编华泰证券向其客户已发布研究报告的部分内容及观点,完整的投资意见分析应以报告发布当日的完整研究报告内容为准。订阅者仅使用本公众号内容,可能会因缺乏对完整报告的了解或缺乏相关的解读而产生理解上的歧义。如需了解完整内容,请具体参见华泰证券所发布的完整报告。
本公众号内容基于华泰证券认为可靠的信息编制,但华泰证券对该等信息的准确性、完整性及时效性不作任何保证,也不对证券价格的涨跌或市场走势作确定性判断。本公众号所载的意见、评估及预测仅反映发布当日的观点和判断。在不同时期,华泰证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。
在任何情况下,本公众号中的信息或所表述的意见均不构成对任何人的投资建议。订阅者不应单独依靠本订阅号中的内容而取代自身独立的判断,应自主做出投资决策并自行承担投资风险。订阅者若使用本资料,有可能会因缺乏解读服务而对内容产生理解上的歧义,进而造成投资损失。对依据或者使用本公众号内容所造成的一切后果,华泰证券及作者均不承担任何法律责任。
本公众号版权仅为华泰证券所有,未经华泰证券书面许可股票资讯,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。如因侵权行为给华泰证券造成任何直接或间接的损失,华泰证券保留追究一切法律责任的权利。华泰证券具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。
]article_adlist-->

海量资讯、精准解读,尽在新浪财经APP
元股证券股票配资移动端提示:本文来自互联网,不代表本网站观点。